Blog
Cara Menghitung HPP: Rumus, Contoh, dan Metode Persediaan yang Diakui di Indonesia
Margin di laporan laba rugi terlihat sehat, tetapi saldo kas justru menipis di tiap akhir bulan. Pada banyak perusahaan, penyebabnya bukan penjualan yang lesu, melainkan cara menghitung HPP yang keliru sejak awal. Harga pokok penjualan menentukan apakah harga jual benar-benar menutup biaya, berapa laba kotor yang sesungguhnya Anda peroleh, dan seberapa besar pajak yang terutang. Ketiganya langsung mempengaruhi keputusan bisnis. Tulisan ini membahas rumus HPP, contoh perhitungan untuk perusahaan dagang dan manufaktur, metode penilaian persediaan yang diakui di Indonesia, sampai titik di mana perhitungan manual mulai berubah menjadi sumber risiko.
Ringkasnya: HPP (Harga Pokok Penjualan), atau cost of goods sold (COGS), adalah total biaya langsung untuk memperoleh atau memproduksi barang yang benar-benar terjual dalam satu periode. Rumus dasarnya: persediaan awal ditambah pembelian atau biaya produksi, dikurangi persediaan akhir. Angka inilah yang dipakai untuk menghitung laba kotor dan menjadi dasar penetapan harga jual.
Apa itu HPP dan mengapa penting bagi perusahaan di Indonesia?
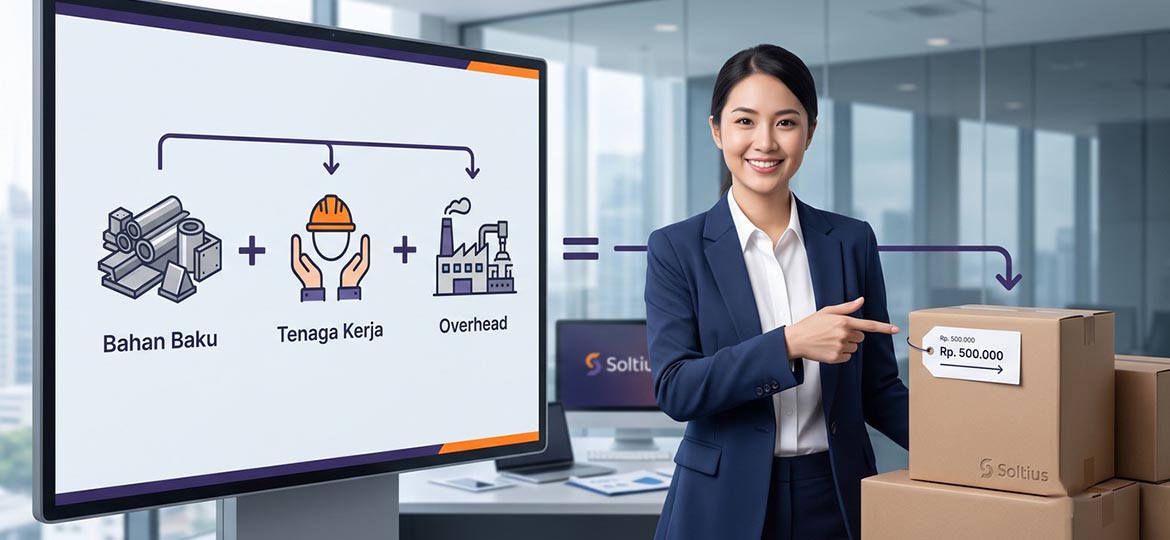
HPP mencakup semua biaya yang melekat langsung pada barang yang terjual: harga beli barang dagangan, bahan baku, upah tenaga kerja langsung, dan biaya overhead pabrik. Yang tidak masuk hitungan adalah biaya pemasaran, gaji staf kantor, dan sewa gedung administrasi. Pos-pos itu dikelompokkan sebagai beban operasional, terpisah dari HPP.
Posisinya jelas di laporan laba rugi. Penjualan bersih dikurangi HPP menghasilkan laba kotor; laba kotor dikurangi beban operasional menghasilkan laba usaha. Karena HPP berada di lapisan paling atas, kesalahan kecil di sini menjalar ke seluruh laporan.
Contohnya sederhana. Bila sebuah produk dijual Rp 100.000 dan HPP-nya dicatat Rp 60.000, margin kotor terlihat 40%. Namun bila biaya angkut dan retur terlewat sehingga HPP sebenarnya Rp 72.000, margin riilnya hanya 28%. Keputusan diskon, harga grosir, dan target penjualan yang dibangun di atas angka 40% itu otomatis meleset. Di sinilah cara menghitung HPP berhenti menjadi urusan akuntansi semata dan menjadi soal strategi.
Untuk perusahaan di Indonesia, ada lapisan tambahan: HPP menjadi dasar penghitungan laba fiskal saat melaporkan SPT Tahunan. Metode yang dipakai untuk menilai persediaan harus sesuai aturan pajak, dan inilah yang sering luput saat perusahaan masih mengandalkan catatan manual.
Rumus dan komponen utama dalam cara menghitung HPP
Untuk perusahaan dagang, rumus intinya ringkas:
HPP = Persediaan Awal + Pembelian Bersih − Persediaan Akhir
Tiga komponennya perlu dipahami satu per satu agar hasilnya akurat:
-
Persediaan awal: nilai seluruh stok barang dagangan pada hari pertama periode, sama dengan persediaan akhir periode sebelumnya.
-
Pembelian bersih: pembelian kotor ditambah ongkos angkut masuk, dikurangi retur pembelian dan potongan dari pemasok. Ongkos angkut sering terlewat, sehingga HPP tampak lebih rendah dari yang sebenarnya.
-
Persediaan akhir: nilai stok yang masih tersisa di akhir periode, diperoleh dari stock opname fisik atau dari sistem persediaan.
Untuk perusahaan manufaktur, rumus ini bertambah beberapa lapis karena biaya tidak hanya berasal dari pembelian barang jadi, tetapi juga dari proses produksi. Bagian berikutnya menunjukkan keduanya dengan angka nyata.
Cara menghitung HPP: contoh perusahaan dagang dan manufaktur
Cara paling cepat memahami rumus adalah dengan angka. Mulai dari kasus perusahaan dagang. Misalkan sebuah distributor mencatat data berikut untuk satu bulan:
-
Persediaan awal: Rp 150.000.000
-
Pembelian: Rp 500.000.000
-
Ongkos angkut masuk: Rp 20.000.000
-
Retur dan potongan pembelian: Rp 30.000.000
-
Persediaan akhir: Rp 120.000.000
Perhitungannya tiga langkah:
-
Pembelian bersih = Rp 500.000.000 + Rp 20.000.000 − Rp 30.000.000 = Rp 490.000.000
-
Barang tersedia untuk dijual = Rp 150.000.000 + Rp 490.000.000 = Rp 640.000.000
-
HPP = Rp 640.000.000 − Rp 120.000.000 = Rp 520.000.000
Perusahaan manufaktur menempuh jalur lebih panjang karena harus menelusuri biaya dari bahan baku hingga barang jadi. Tabel berikut memakai contoh angka satu periode produksi:
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Perbedaan intinya: perusahaan dagang langsung memakai harga beli barang jadi, sedangkan manufaktur harus menghitung biaya produksi lebih dulu sebelum sampai pada HPP. Semakin banyak tahap, semakin banyak titik tempat kesalahan pencatatan bisa menyusup.
Metode penilaian persediaan: FIFO, rata-rata, dan pengaruhnya pada HPP
Dua perusahaan dengan transaksi identik bisa melaporkan HPP berbeda hanya karena memakai metode penilaian persediaan yang berbeda. Penyebabnya sederhana: harga beli barang yang sama jarang tetap sepanjang waktu.
Ambil contoh kecil. Stok awal 100 unit seharga Rp 10.000, lalu dibeli lagi 100 unit seharga Rp 12.000. Selama periode itu terjual 120 unit. Hasil HPP-nya berbeda tergantung metode yang dipilih:
|
|
|
|
|
|
|
|
Kita mendapatkan angka Rp 11.000 per unit menggunakan metode rata-rata tertimbang, yang diperoleh dari total nilai persediaan Rp 2.200.000 dibagi 200 unit. Jika harga beli barang cenderung naik, metode FIFO biasanya akan menghasilkan HPP yang lebih rendah dan laba yang lebih tinggi dibandingkan metode rata-rata. Walaupun selisih Rp 80.000 terlihat kecil dalam satu transaksi, dampaknya terhadap total laba dan pajak akan sangat signifikan jika bisnis Anda menangani ribuan stok dan ratusan transaksi setiap harinya.
Di Indonesia, pilihan metode ini pun sudah diatur. Berdasarkan Pasal 10 ayat (6) UU PPh, perusahaan hanya diizinkan menggunakan metode FIFO atau rata-rata; metode LIFO sudah dilarang dan berisiko memicu koreksi fiskal. Hal penting yang kerap terlewat adalah aspek konsistensi: setelah Anda memilih satu metode, perusahaan wajib menggunakannya secara terus-menerus di tahun-tahun berikutnya, sejalan dengan ketentuan PSAK 14. Anda bisa mempelajari rincian lengkapnya pada ketentuan penilaian persediaan dalam UU PPh.
Bagaimana menghitung HPP secara akurat saat transaksi sudah ratusan per hari?
Selama volume transaksi kecil dan jenis barang sedikit, spreadsheet masih memadai. Masalah muncul ketika skala bertambah: puluhan hingga ratusan SKU, beberapa gudang, harga beli yang berubah-ubah, dan penjualan lintas cabang. Pada titik itu, stock opname manual selalu tertinggal dari transaksi nyata, dan HPP yang akurat baru diketahui berminggu-minggu setelah buku ditutup.
Akibatnya berantai. Keputusan harga diambil memakai angka yang sudah basi. Stok fisik kerap berselisih dari catatan. Saat audit atau pemeriksaan pajak, selisih itu berubah menjadi pertanyaan yang sulit dijawab.
Sistem terintegrasi seperti ERP atau software akuntansi menghitung HPP secara perpetual: setiap pembelian dan penjualan langsung memperbarui nilai persediaan dan harga pokok, memakai metode yang sama secara konsisten, lintas gudang dan cabang, dalam waktu nyata. Hasilnya satu sumber data tepercaya (single source of truth) yang dipakai keuangan, operasional, dan manajemen sekaligus.
Di sinilah peran penyedia solusi seperti Soltius, sebagai mitra implementasi SAP dan ERP di Indonesia, membantu perusahaan memindahkan perhitungan HPP dari spreadsheet ke sistem yang memperbaruinya otomatis dan dapat diaudit.
Kapan Anda BELUM perlu sistem otomatis untuk menghitung HPP
Tidak setiap bisnis butuh ERP untuk menghitung HPP dengan benar. Memaksakan sistem mahal sebelum waktunya justru memindahkan kekacauan data ke platform yang lebih sulit dirapikan.
Perhitungan manual lewat spreadsheet umumnya masih cukup bila:
-
Jenis produk sedikit dan harga beli relatif stabil.
-
Operasi terpusat di satu lokasi atau satu gudang.
-
Volume transaksi rendah, sehingga stock opname bulanan tidak membebani.
-
Selisih kecil pada HPP tidak mengubah keputusan harga atau menggerus margin secara berarti.
Sinyal bahwa Anda mulai membutuhkan otomasi muncul saat keadaan berbalik: jumlah SKU bertambah cepat, gudang lebih dari satu, harga beli sering berfluktuasi, stok fisik makin sering berselisih dari catatan, atau manajemen butuh HPP per produk untuk menetapkan harga. Patokan ini sifatnya acuan lapangan, bukan ambang baku; tiap bisnis perlu menimbang biaya sistem terhadap biaya kesalahan yang sedang ditanggung.
Pertanyaan yang Sering Muncul Seputar HPP
1. Apa bedanya HPP dengan COGS?
Sebenarnya tidak ada bedanya. HPP (Harga Pokok Penjualan) hanyalah istilah bahasa Indonesia untuk Cost of Goods Sold (COGS). Keduanya merujuk pada hal yang sama: akumulasi biaya langsung untuk produk yang laku terjual. Jadi, jika Anda melihat istilah COGS di aplikasi akuntansi atau laporan internasional, itu adalah HPP yang sedang kita bahas ini.
2. Bagaimana cara mudah mengingat rumus HPP?
Logikanya cukup sederhana: ambil stok awal Anda, tambahkan dengan belanja stok baru (pembelian bersih), lalu kurangi dengan sisa stok di akhir periode. Yang perlu teliti adalah saat menghitung "pembelian bersih"—pastikan ongkos kirim sudah masuk dan retur sudah dikurangkan agar angka HPP Anda tidak "bohong".
3. Mengapa hitungan HPP pabrik lebih rumit dibanding toko biasa?
Karena toko (perusahaan dagang) hanya membeli barang jadi lalu menjualnya kembali. Sementara itu, pabrik (manufaktur) harus merakit dulu. Jadi, ada biaya ekstra yang harus dicatat seperti gaji buruh pabrik, biaya listrik mesin, hingga penyusutan alat, sebelum akhirnya ketemu angka harga pokok produksinya.
4. Apa aturan pajak di Indonesia soal metode persediaan?
Di Indonesia, kita tidak bisa asal pilih. Berdasarkan aturan UU PPh, Anda hanya boleh menggunakan metode FIFO atau Rata-rata. Metode LIFO sudah dilarang untuk pelaporan pajak. Poin penting lainnya adalah konsistensi: jika tahun ini pakai FIFO, tahun depan juga harus FIFO agar laporan keuangan Anda tidak dianggap bermasalah oleh kantor pajak.
5. Apakah gaji admin dan biaya iklan masuk ke HPP?
Tidak, keduanya terpisah. HPP hanya berisi biaya yang "menempel" langsung pada produk. Gaji staf kantor atau biaya iklan Facebook masuk ke kategori beban operasional. Pemisahan ini penting supaya Anda tahu apakah produknya sendiri sudah menguntungkan sebelum dikurangi biaya operasional kantor.
6. Bisakah HPP diketahui secara harian?
Bisa, jika Anda menggunakan sistem otomatis (perpetual). Kalau masih pakai cara manual atau Excel, biasanya Anda baru tahu angka HPP setelah tutup buku atau selesai hitung stok fisik (stock opname) di akhir bulan. Bagi bisnis yang perputarannya cepat, menunggu sebulan tentu sangat berisiko bagi arus kas.
7. Kapan saya harus mulai meninggalkan Excel?
Gunakan Excel selama jenis barang masih sedikit dan Anda masih bisa mengontrolnya sendiri. Namun, begitu Anda punya lebih dari satu gudang, barang makin banyak, dan mulai sering ada selisih antara catatan dengan stok asli, itulah saatnya beralih ke sistem yang lebih otomatis untuk menghindari kerugian tersembunyi.
Kesimpulan: Langkah Selanjutnya untuk Bisnis Anda
Memahami HPP bukan sekadar urusan teknis akuntansi, melainkan cara agar Anda tidak "tertipu" oleh laporan laba Anda sendiri. Banyak pengusaha merasa untung besar di atas kertas, namun bingung ke mana perginya uang kas—dan sering kali jawabannya ada pada perhitungan HPP yang kurang presisi. Dengan pencatatan yang disiplin dan metode yang tepat, Anda punya fondasi kuat untuk menetapkan harga jual yang kompetitif sekaligus aman bagi margin bisnis.
Seiring berkembangnya skala usaha, ketelitian manual tentu akan menemui batasnya. Soltius hadir sebagai mitra untuk membantu Anda memindahkan kerumitan hitung-hitungan ini ke dalam sistem ERP yang otomatis dan patuh pada aturan pajak Indonesia. Dengan sistem yang tepat, Anda bisa berhenti mencemaskan selisih stok dan mulai fokus pada pengembangan bisnis yang lebih strategis.
Untuk mendiskusikan bagaimana sistem terintegrasi dapat merapikan perhitungan HPP di perusahaan Anda, kunjungi www.soltius.co.id dan mulailah dari sesi konsultasi.
Other News